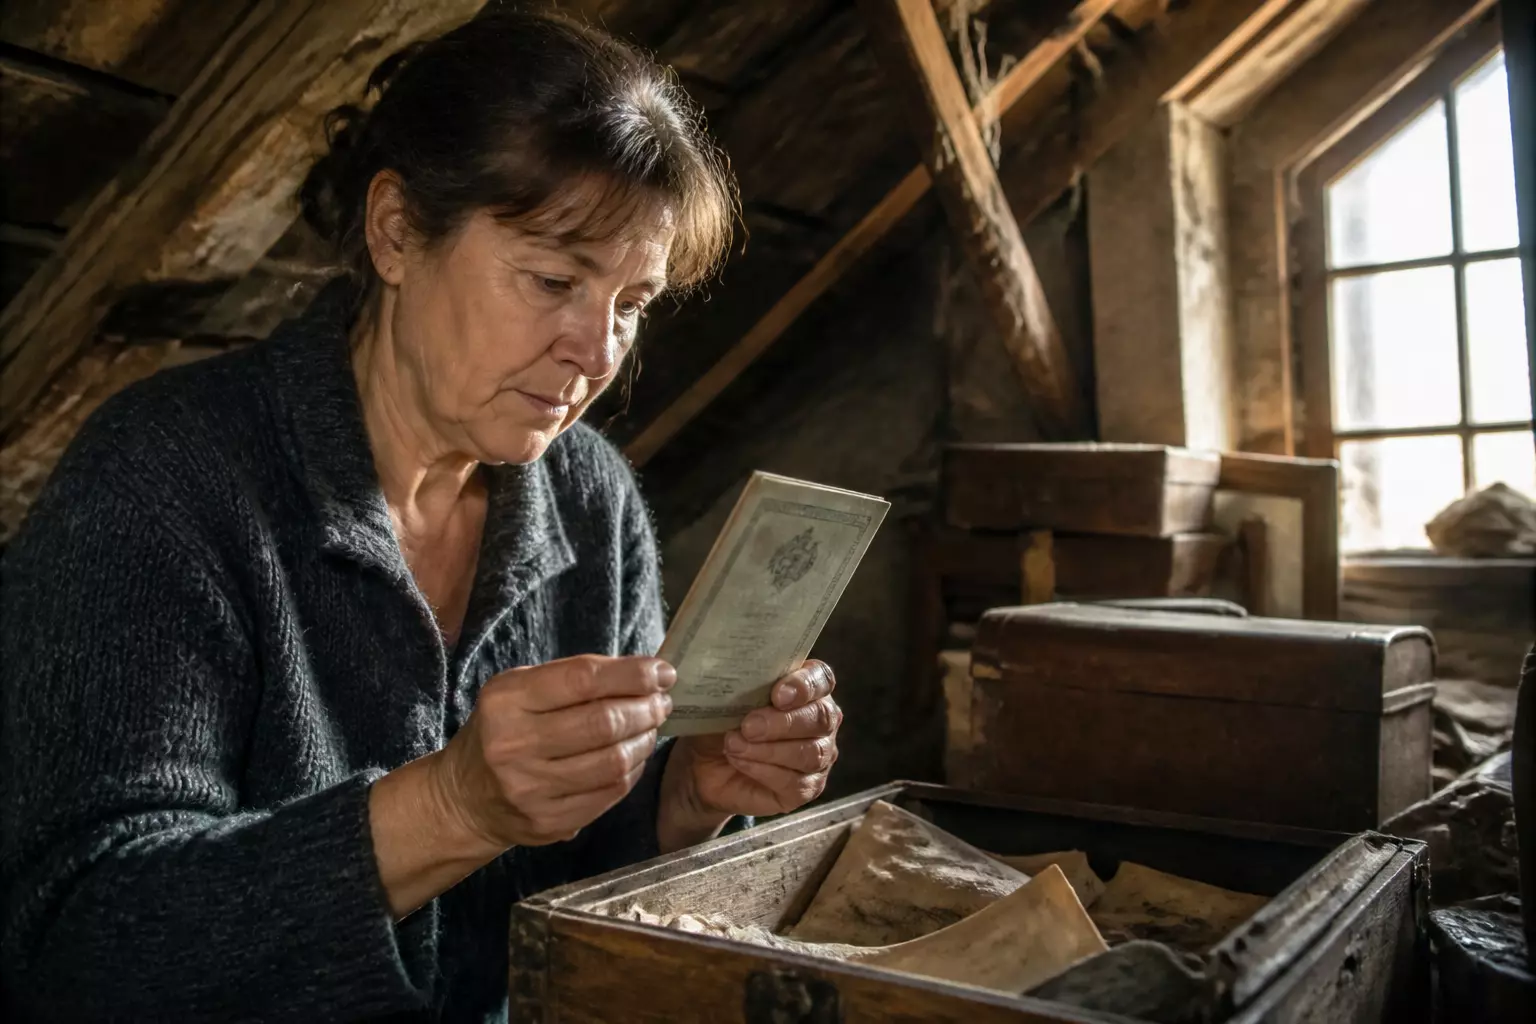
На чердаках и в кладовках нередко находят старые сберкнижки. Для одних это просто память, для других — потенциальный источник дохода. Вклады, открытые до 1991 года, могут иметь реальную финансовую ценность, так как их владельцы вправе рассчитывать на компенсацию от государства. Рассмотрим, как проверить, есть ли у вас неучтенные деньги.
Первый шаг — проверка остатка
Не спешите выбрасывать найденную сберкнижку. В первую очередь стоит выяснить, есть ли на счёте деньги и можно ли получить компенсацию. Наиболее надежный способ — посетить отделение Сбербанка с самой книжкой. Сотрудники банка помогут проверить информацию по вашему счету и рассчитают возможную выплату.
Определить точную сумму компенсации заранее невозможно: она зависит от даты открытия вклада, года рождения владельца, срока хранения средств и других факторов. Поэтому самостоятельные попытки подсчитать сумму через интернет могут привести к ошибкам. Лучше доверить это специалистам банка.
Какая компенсация возможна
-
Для людей, родившихся до 1945 года — компенсация составляет трижды больше остатка, зафиксированного на 20 июня 1991 года.
-
Для тех, кто родился с 1946 по 1991 год — выплата производится в двукратном размере остатка на ту же дату.
Эти правила свидетельствуют о том, что даже если сумма в книжке выглядит небольшой, существует реальная возможность получить выплату. Это не миф, а работающая процедура компенсации.
Сберкнижки по сей день актуальны
Сберкнижки продолжают использоваться и в 2026 году: в некоторых регионах люди всё ещё предпочитают бумажные формы и редко прибегают к цифровым сервисам. Средства на таких счетах считаются банковскими вкладами, и они подлежат возврату при соблюдении условий.
Кроме того, вклады, оформленные через сберкнижки, часто подпадают под банковское страхование, что является ещё одной причиной не игнорировать найденный документ и обратиться в банк для проверки.
Недостатки и неожиданные нюансы
Очевидный минус сберкнижек — низкая доходность. Процентные ставки по таким вкладам, как правило, фиксированы и находятся в пределах 2–3% годовых, что, учитывая инфляцию, существенно снижает реальную покупательную способность накоплений.
Тем не менее, на практике оказывается, что средства на сберкнижках иногда сложнее обнаружить судебным приставам по сравнению с обычными банковскими картами или депозитами. Однако это больше вопрос практического применения права, чем юридической гарантии, поэтому рассчитывать на это не стоит.
Кратко о главном
Сберкнижка — это не просто старый документ, а потенциальный источник дохода. Первое, что нужно сделать, — обратиться в отделение Сбербанка с книжкой, чтобы проверить остаток и выяснить, полагается ли вам компенсация. Даже с относительно «старыми» книжками можно иметь дело с действующими вкладами, хоть и с невысокой доходностью, подчеркивают в юридической консультации.