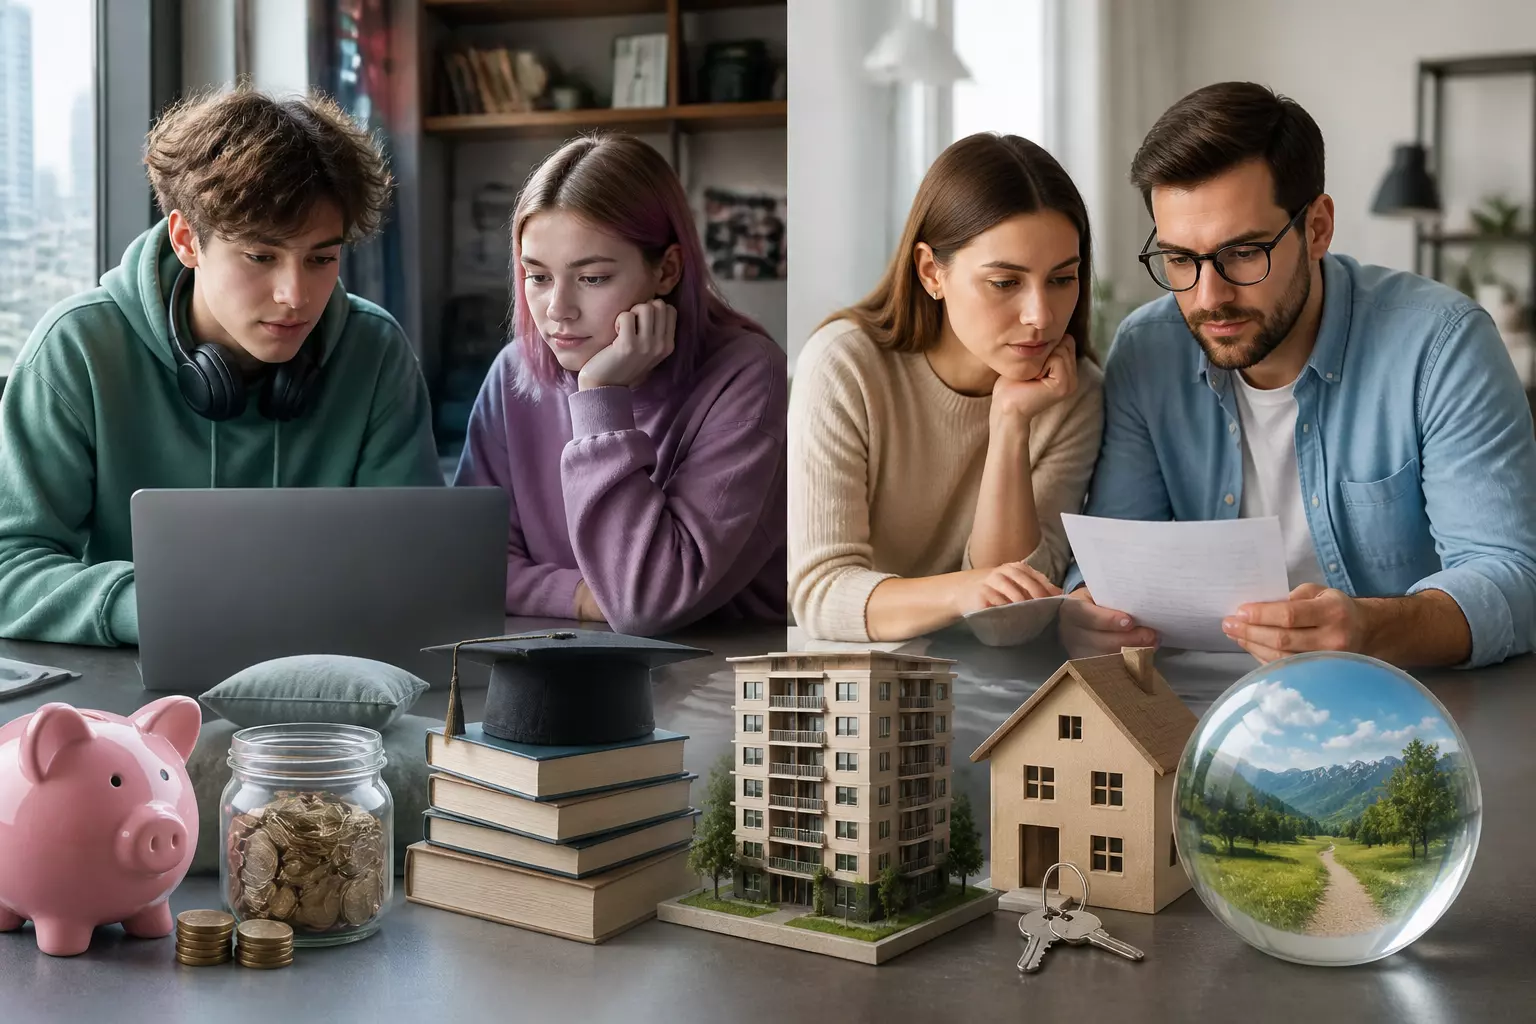
Аналитики «СберСтрахования жизни» провели исследование, в котором изучили финансовые привычки молодых россиян. Результаты показали, что зумеры и миллениалы активно занимаются накоплениями, однако их цели заметно различаются. Это исследование раскрывает, на что ориентируются представители этих двух поколений и как их приоритеты формируют финансовое поведение.
Цели накоплений: финансовая подушка и ипотека
Создание финансовой подушки — одна из главных целей: 19% работающих зумеров и 14% миллениалов стремятся к этому. Не менее важной задачей является приобретение жилья: 19% зумеров и 20% миллениалов планируют накопить на покупку недвижимости или сделать первоначальный взнос по ипотеке, что особенно актуально для последней группы.
Другие накопительные цели распределяются следующим образом:
- образование — 15% зумеров и 13% миллениалов;
- капитал на будущее или пенсионные накопления — 12% зумеров и 13% миллениалов;
- отпуск и путешествия — 10% и 9% соответственно;
- открытие собственного дела — 9% зумеров и 10% миллениалов;
- ремонт жилья — 8% и 6%.
Размеры сбережений
Методы накопления у двух поколений во многом совпадают: большинство откладывает небольшую часть своего дохода, но делает это регулярно. Показатели по доле дохода следующие:
- 6–10% заработка ежемесячно откладывают 20% зумеров и 24% миллениалов;
- от 11 до 20% дохода — 11% зумеров и 12% миллениалов;
- не более 5% дохода откладывают около 9% зумеров и 10% миллениалов.
Таким образом, большинство молодых людей откладывают небольшие суммы, но регулярность этих отчислений способствует формированию финансовых привычек, хотя пока это не приводит к значительным накоплениям.
Планы на будущее
О намерении увеличить свои сбережения заявили 20% зумеров и 19% миллениалов. Кроме того, 19% и 17% респондентов соответственно высказали желание повысить свои доходы и сократить повседневные расходы.
Погашение кредитов и ипотек остаётся важной задачей: её назвали 25% зумеров и 27% миллениалов. Таким образом, примерно каждый четвёртый молодой россиянин одновременно работает над накоплениями и погашением долгов.
Вывод
В целом ситуация выглядит реалистично и прагматично: молодые люди склонны делать регулярные, пусть и небольшие, сбережения, параллельно стремясь уменьшить долговую нагрузку и повысить свои доходы. Финансовая подушка и покупка жилья остаются ключевыми целями, в то время как путешествия и собственное дело занимают менее приоритетные позиции.
Эксперты banki.ru подчеркивают, что для начинающих накопителей важнее не размер отчислений, а их регулярность — именно она позволяет преобразовать небольшие, но стабильные взносы в реальный капитал.